Türkiye’de konut meselesini konuşurken çoğu zaman yanlış yerden başlıyoruz.
“Ev fiyatları ne kadar arttı?”. Bu soru, elbette önemli. Fakat artık asıl meseleyi karşılamıyor. Çünkü Türkiye’de konut krizinin geldiği noktada mesele yalnızca bir evin kaç milyon lira olduğu değil. Asıl mesele, insanların o evi satın alıp alamadığı, satın alamıyorsa kiralayabilip kiralayamadığı ve bütün bunları yaparken gelirlerinin ne kadarını barınmaya ayırmak zorunda kaldığı.
Daha da önemlisi, konut artık yalnızca bir barınma nesnesi değil. Aynı zamanda servet biriktirme aracı, yatırım aracı, enflasyondan korunma aracı ve hanehalkının geleceğe ilişkin güvenlik mekanizması. Dolayısıyla konut piyasasında yaşanan değişim, Türkiye ekonomisindeki gelir ve servet dağılımının da aynası haline geliyor.
Bugün Türkiye’de bir evin fiyatı yükseliyor olabilir. Fakat bu, ev sahibinin zenginleştiği anlamına gelmeyebilir. Aynı şekilde konut fiyatları reel olarak geriliyor olabilir; ama bu durum konut sahibi olmak isteyen dar gelirli için evlerin ucuzladığı anlamına da gelmez. Çünkü Türkiye’nin konut krizini anlamak için fiyat etiketine değil, fiyat ile gelir arasındaki ilişkiye ve o fiyatı finanse etme kapasitesine bakmak gerekiyor.
Ev Fiyatından Önce Kredi Fiyatına Bakmak
Türkiye’de konut piyasasının son on üç yıldaki dönüşümünü anlatmak için oldukça çarpıcı bir karşılaştırma yapılabilir.
2013 yılında Türkiye genelinde 100 metrekarelik ortalama bir konut yaklaşık 141 bin TL’ydi. Aynı yıl en yüksek derece ve kademedeki bir öğretmenin maaşı 2.469 TL idi. Dolayısıyla ortalama bir konut yaklaşık 57 aylık öğretmen maaşına denk geliyordu.
2026’da aynı karşılaştırmada konut yaklaşık 5,19 milyon TL’ye, öğretmen maaşı ise 83.254 TL’ye yükselmiş durumda. Konutun fiyatı nominal olarak yaklaşık 37 kat artmış olsa da, maaş cinsinden bakıldığında 57 maaştan 62 maaşa yükselmiş görünüyor. İlk bakışta çok dramatik olmayan bir değişim varmış gibi düşünülebilir.
Fakat burada büyük bir yanılsama var. Çünkü insanları ev sahibi yapan şey yalnızca evin fiyatı değil, o fiyatı finanse edebilme kapasitesi.
2013 yılında 100 metrekarelik ortalama konutun yüzde 75’i krediyle finanse edildiğinde aylık taksit yaklaşık 1.357 TL idi. Bu, en yüksek derece ve kademedeki öğretmenin maaşının yüzde 55’ine denk geliyordu.
2026’da aynı hesap yapıldığında aylık taksit 109.543 TL’ye çıkıyor. Öğretmen maaşı ise 83.254 TL. Yani kredi taksiti artık maaşın yüzde 131,6’sına denk geliyor. Başka bir ifadeyle, bugün en yüksek derece ve kademedeki bir öğretmen bile maaşının tamamını kredi taksitine ayırsa Türkiye ortalamasındaki 100 metrekarelik bir konutun aylık ödemesini karşılayamıyor.
Dolayısıyla farkında olunması gereken; Türkiye’de konut krizinin temel kırılma noktalarından biri şu: İnsanlar evlerin fiyatından çok evlerin finansmanından uzaklaştı.
Bu ayrım son derece önemli. Çünkü konut fiyatlarının gelirden daha hızlı artması klasik bir erişilebilirlik problemidir. Ancak konut fiyatı ile faiz maliyetinin aynı anda yükselmesi, bu problemi bir finansman krizine dönüştürür.
Ve Türkiye’de bugün tam olarak bunu yaşıyoruz.
Faiz Yalnızca Konut Alıcısını Değil, Konut Üretimini de Sıkıştırıyor
Konut piyasasında yüksek faiz iki taraflı çalışıyor. Bir tarafta konut almak isteyen bir hane var. Diğer tarafta konut üretmek isteyen müteahhit.
Hane kredi kullanamadığında talep düşüyor. Müteahhit yüksek finansman maliyetiyle yeni proje geliştiremediğinde arz yavaşlıyor.
Türkiye’nin bugün yaşadığı tablo bu iki mekanizmanın aynı anda çalışması açısından dikkat çekici.
Haziran 2026’da konut satışlarının yaklaşık 130 bine ulaşması ilk bakışta piyasada güçlü bir hareketlilik olduğu izlenimi yaratabilir. Ancak ilk yarıdaki toplam satışlar yaklaşık 700 bin ile geçen yılın 720 binlik seviyesinin yüzde 3 altında. Üstelik konut talebinin demografik nedenlerle normal koşullarda yılda yaklaşık yüzde 2,5-3 büyümesi beklenirken, piyasanın küçülmesi mevcut durum ile olması gereken arasındaki farkı daha da büyütüyor.
Daha önemlisi, konut piyasasının kendi içindeki dağılım da bize önemli bir şey söylüyor.
Tehlike Zilleri Çalıyor
İlk yarıda ilk el konut satışları yaklaşık 221 bin seviyesinde kalırken, ikinci el satışlar 478 bine geriledi. İlk el konutların payı artmış gibi görünüyor; ancak bunun nedeni sıfır konut satışlarının güçlü biçimde artması değil, ikinci el piyasasının daha fazla daralması. İkinci el piyasasındaki bu daralmayı da konut piyasası için bir öncül gösterge olarak değerlendirmek gerekiyor.
Bu ayrım, Türkiye’nin konut sorununu anlamak açısından kritik. Çünkü konut piyasası yalnızca mevcut evlerin el değiştirmesinden ibaret değildir.
Yeni konut üretilmiyorsa, bugün satışların düşmesi yarının arz sorununa dönüşür. Nitekim inşaat üretim endeksi mayıs ayında yıllık yüzde 3 gerilerken inşaat maliyetleri yüzde 29,8 arttı. Malzeme maliyetlerindeki artış yüzde 28,6, işçilik maliyetlerindeki artış ise yüzde 32 düzeyinde. Yüksek faizler hem müteahhitlerin yeni projelerini hem de hanehalkının konut talebini aynı anda baskılıyor.
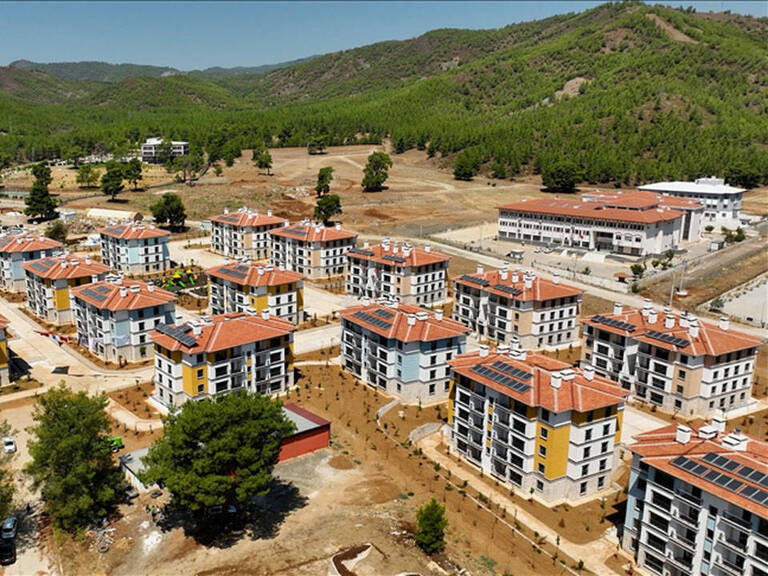
Üstelik bütün bunlar, deprem sonrası devasa yeniden inşa ihtiyacının ve kamu yatırımlarının devam ettiği bir dönemde yaşanıyor. Yani inşaat sektöründe kamu kaynaklı olağanüstü bir talep varken bile özel sektör kaynaklı konut üretimi yeterince hızlanamıyorsa burada yalnızca dönemsel bir durgunluktan söz etmek zorlaşıyor.
Türkiye’de konut üretiminin piyasa koşullarıyla kendini yeniden üretme kapasitesi zayıflıyor.
Konut Neden Hâlâ Pahalı?
Burada bir paradoks ortaya çıkıyor.
Konut satışları düşüyor. Konut fiyatları reel olarak geriliyor. Kredi kullanmak zorlaşıyor.
Buna rağmen insanlar “evler neden hâlâ bu kadar pahalı?” diye soruyor.
Aslında cevabın önemli bir bölümü burada yatıyor. Haziran ayında konut fiyat endeksi yıllık yüzde 25 artarken, enflasyon yüzde 32 seviyesindeydi. Bu, konut fiyatlarının reel olarak yaklaşık yüzde 6 gerilemesi anlamına geliyor. Yeni kiracı kira endeksi de yıllık yüzde 29 artarken reel olarak yaklaşık yüzde 2 gerilemiş durumda. Yani konut nominal olarak pahalanıyor, fakat reel olarak değer kaybediyor.
Bu durum konutun artık eskisi kadar güçlü bir servet biriktirme aracı olmadığını gösteriyor.
Fakat burada da başka bir sorun ortaya çıkıyor: Bir varlığın reel değerinin düşmesi, o varlığın gelir açısından erişilebilir hale gelmesi anlamına gelmiyor. Çünkü gelirler de aynı dönemde enflasyon tarafından aşındırılmış durumda. Konut fiyatı reel olarak düşerken insanların satın alma gücü de düşüyorsa, konutun göreli erişilebilirliği beklendiği kadar iyileşmeyebilir.
Tam da bu nedenle konut krizini yalnızca “fiyat balonu” kavramıyla açıklamak yetersiz. Türkiye’de bugün hem konutun reel getirisi düşüyor hem de geniş kesimlerin konuta erişimi zorlaşıyor. Bu ilk bakışta çelişkili görünse de aslında değil. Çünkü burada mesele fiyatın kendisinden çok gelir, kredi ve servet dağılımının birlikte hareket etmesi.
Konut Krizinin Diğer Yüzü: Servet Dağılımı
Türkiye’de en zengin yüzde 1’lik kesimin milli gelirden aldığı pay 2024 itibarıyla yüzde 21,6 düzeyinde. Bu oran 2000’lerin başında yüzde 17’ye kadar gerilemişken, 2021 sonrasında yaşanan yüksek enflasyon döneminde yeniden yükselerek yüzde 24,4’e kadar çıktı.
Bunun konut piyasasıyla doğrudan ilişkisi var. Çünkü yüksek enflasyon yalnızca ücretleri değil, insanların sahip oldukları varlıkların değerini de farklı biçimde etkiliyor.
Ücret geliriyle yaşayan bir insan için enflasyon, satın alma gücünün erimesi anlamına geliyor.
Birden fazla konuta, arsaya, ticari gayrimenkule veya başka finansal varlıklara sahip olanlar için ise aynı enflasyon servetin nominal değerinin yükselmesi anlamına gelebiliyor.
Bu nedenle yüksek enflasyonun yarattığı ekonomik sonuç herkese aynı şekilde dağılmıyor.
Konut burada kritik bir eşik. Çünkü Türkiye’de konut sahibi olmak yalnızca barınma ihtiyacını karşılamıyor; aynı zamanda servet biriktirmenin en temel yollarından biri olarak işlev görüyor. Dolayısıyla, konut sahibi olan ile olmayan arasındaki fark zaman içinde yalnızca “bir ev sahibi olup olmamak” farkı olmaktan çıkıyor.
Servet sahibi olan ile olmayan arasındaki farkın büyüdüğü bu dönemde, konut krizini gelir dağılımından bağımsız düşünmek mümkün değil.
Barınma krizi neden konut krizinden daha büyük? Burada ikinci bir ayrım yapmak gerekiyor.
Konut piyasası ile barınma piyasası aynı şey değil. Birincisi daha çok evlerin fiyatını, satışını, finansmanını ve yatırım değerini konuşur. İkincisi ise insanların nerede, hangi koşullarda ve gelirlerinin ne kadarını harcayarak yaşayabildiğini gündeme alır.
Asıl toplumsal kriz ikinci alanda ortaya çıkıyor.
Türkiye’de tek kişilik hanelerin oranı 2014’te yüzde 13,9 iken bugün yüzde 20,5’e yükselmiş durumda. Tek kişilik hane sayısı 5,5 milyonun üzerine çıkıyor. Buna karşılık çekirdek ailelerin payı yüzde 45,7’den yüzde 37,5’e, geniş ailelerin payı ise yüzde 16,6’dan yüzde 13,5’e gerilemiş durumda.
Bu verinin konut piyasası açısından çok basit bir sonucu var: Aynı nüfusu barındırmak için daha fazla konut birimine ihtiyaç duyuyoruz. Zira haneler küçülüyor. Tek başına yaşayan insanların sayısı artıyor. Boşanmalar artıyor. Yaşam biçimleri değişiyor. Nüfus yaşlanıyor.
Bütün bunlar konut talebini yalnızca nüfus artışı üzerinden değil, hane sayısı üzerinden de büyütüyor.
Üstelik tek kişilik hanelerin önemli bir bölümü gençlerden oluşmuyor. En büyük grubu eşini kaybetmiş 65 yaş üstü kadınlar oluşturuyor. Türkiye’nin yaşlanması devam ettikçe bu grubun konut ve bakım ihtiyacı da daha görünür hale gelecek. Dolayısıyla Türkiye’nin konut politikası önümüzdeki yıllarda yalnızca “daha fazla ev üretmek” meselesi olmayacak.
“Nasıl evler üreteceğiz? Kimler için üreteceğiz? Hangi gelir grubunun karşılayabileceği evler olacak? Yaşlı, yalnız yaşayan, genç veya tek ebeveynli hanelerin ihtiyaçlarını nasıl karşılayacağız?” gibi sorular sormalıyız.
Konut Küçülüyor, Hane Küçülüyor, Ama Maliyet Büyüyor
Konut krizinin belki de en görünmez tarafı burada. İnsanlar artık yalnızca daha pahalı evler almıyor. Daha küçük evlere daha fazla para ödüyor.
Ortalama konut metrekareleri son on üç yılda yaklaşık yüzde 20 küçülmüş durumda. İstanbul’da 75 metrekare civarındaki evler artık oldukça yaygın. Bu, piyasanın fiyat artışını yalnızca metrekare fiyatına yansıtmadığını gösteriyor. Bir başka ifadeyle, piyasa konutu küçülterek erişilebilirliği korumaya çalışıyor.
Fakat bu çözüm değil. Çünkü küçük ev daha ucuz olsa bile aynı gelire sahip hane için kira, aidat, ulaşım ve enerji maliyetleri birlikte düşünüldüğünde barınmanın toplam maliyeti yüksek kalabilir.
Konutun kendisini ucuzlatmak yerine metrekareyi küçültmek, aslında maliyetin bir bölümünü görünmez hale getiriyor.
Yeni Bir Konut Piyasasına Mı Gidiyoruz?
Konutun yıllarca bir yatırım aracı olduğu Türkiye’de, en önemli dönüşüm burada.
Ev satın alınıyor, kiraya veriliyor, fiyatının yükselmesi bekleniyor ve böylece servet biriktiriliyordu.
Şimdi ise konutun reel fiyatı geriliyor. Finansman maliyeti yüksek. Vergi ve işlem maliyetleri yükseliyor. Satışlar geriliyor.
Bu koşullar konutu yatırım aracından kullanım değerine dayalı bir varlığa doğru itiyor.
Başka bir ifadeyle artık sorunun şu olması gerekiyor:
“Bu ev gelecek yıl ne kadar değerlenecek?” değil, “Bu evde yaşamanın bana sağladığı fayda ödediğim maliyete değiyor mu?”. Kuşkusuz, bu Türkiye’de konut piyasası açısından büyük bir zihinsel dönüşüm demek. Çünkü konutun yatırım değerinin zayıflaması, teorik olarak barınma açısından olumlu bir gelişme olabilir. Ancak bunun gerçekleşebilmesi için fiyatların düşmesinin gelirlerin daha fazla aşınmasıyla gölgelenmemesi ve yeni konut arzının sürdürülebilmesi gerekiyor. Aksi halde yatırım amaçlı talep azalırken gerçek kullanım talebini karşılayacak yeterli konut da üretilemez.
O zaman piyasa daha erişilebilir değil, yalnızca daha sığ hale gelir.
Asıl Mesele: Biz Nasıl Bir Ekonomi İstiyoruz?
Türkiye’nin konut krizi aslında konut sektörünün kendi başına yaşadığı bir kriz değil. Sanayide kapasite kullanımının düşmesi, yüksek faiz nedeniyle yatırımların ertelenmesi, tekstil ve hazır giyimde istihdam kaybı, otomotiv üretimindeki gerileme, inşaat maliyetlerindeki artış ve iç talebin yavaşlaması aynı ekonomik hikâyenin parçaları. Sahnelerin uzun dönemli yıldızı konut piyasası da bu hikâyenin tam ortasında.
Çünkü konut hem üretim hem finans hem tüketim hem de servet piyasasıdır. Faiz yükseldiğinde yalnızca kredi alanın hayatı değişmez. Müteahhidin yatırım kararı değişir. Dolayısıyla yeni konut arzı değişir, kira piyasası değişir, insanların şehir değiştirme kararı değişir, gençlerin aile evinden ayrılma yaşı değişir, evlilik kararları değişebilir, hanehalkı büyüklüğü değişir.
Bu nedenle barınma krizi ekonominin başka alanlarından bağımsız bir sosyal politika meselesi değildir. Makroekonomik politikanın doğrudan toplumsal sonucudur.
Türkiye’de bugün yüksek faiz enflasyonla mücadele açısından gerekli. Fakat bunun maliyetini kimlerin hangi koşullarda ödediği önemli bir soru işareti. Zira üretimi yavaşlatan, yatırımı erteleyen ve krediye erişimi zorlaştıran bir ekonomik yapı, konut piyasasında da aynı anda hem talebi hem arzı sıkıştırıyor.
Buzdağının Görünmeyen Tarafında…
Türkiye’de bugün konut piyasasında garip bir dönemden geçiyoruz. Konut fiyatları nominal olarak yükseliyor ama reel olarak düşüyor. Satışlar sürüyor ama piyasa küçülüyor. Krediyle satışlar artıyor ama bunun önemli bir bölümü klasik banka konut kredisiyle açıklanamıyor.
İnşaat devam ediyor ama yeni arzın maliyeti yükseliyor. Haneler küçülüyor ama insanların barınma maliyeti büyüyor. Konutun yatırım getirisi zayıflıyor ama ilk kez ev alacak insanların erişimi kolaylaşmıyor.
Ve belki de bütün bu çelişkilerin ortak bir açıklaması var: Türkiye’de konut artık yalnızca bir ev meselesi değil, gelir ve servet dağılımının meselesi.
Bir zamanlar “ev almak” orta sınıfa girmenin doğal adımlarından biriydi. Bugün ise giderek daha fazla başlangıç sermayesi, yüksek gelir ve finansmana erişim gerektiriyor. Bu nedenle Türkiye’nin barınma krizini yalnızca “evler pahalı” diyerek açıklamak, sorunun yalnızca görünen kısmını anlatmak olur.
Halbuki gelinen noktada konut, toplumun geleceğinin kendisine dönüşen ve insanların nerede yaşayacağını, kaç metrekareye razı olacağını, hangi şehirde çalışacağını, ailesiyle ne zaman ayrılacağını, evlenip evlenmeyeceğini ve geleceğe dair nasıl bir hayat kurabileceğini belirlemeye başlayan bir realiteye dönüşüyor.